
3D Drucker Markt: Industrie wächst um 40 Prozent, Einsteigerklasse zeigt Sättigung

Der weltweite Umsatz mit 3D Drucker Hardware ist im zweiten Quartal 2026 um 31 Prozent gegenüber dem Vorjahr gewachsen. Das geht aus neuen Zahlen des Marktforschers CONTEXT hervor, über die 3D Printing Industry berichtet. Industriesysteme legen um 40 Prozent zu und Einsteigerdrucker um 36 Prozent. Gleichzeitig sieht CONTEXT im Einsteigermarkt erste Anzeichen von Sättigung.
Inhaltsverzeichnis
Gesamtmarkt im zweiten Quartal
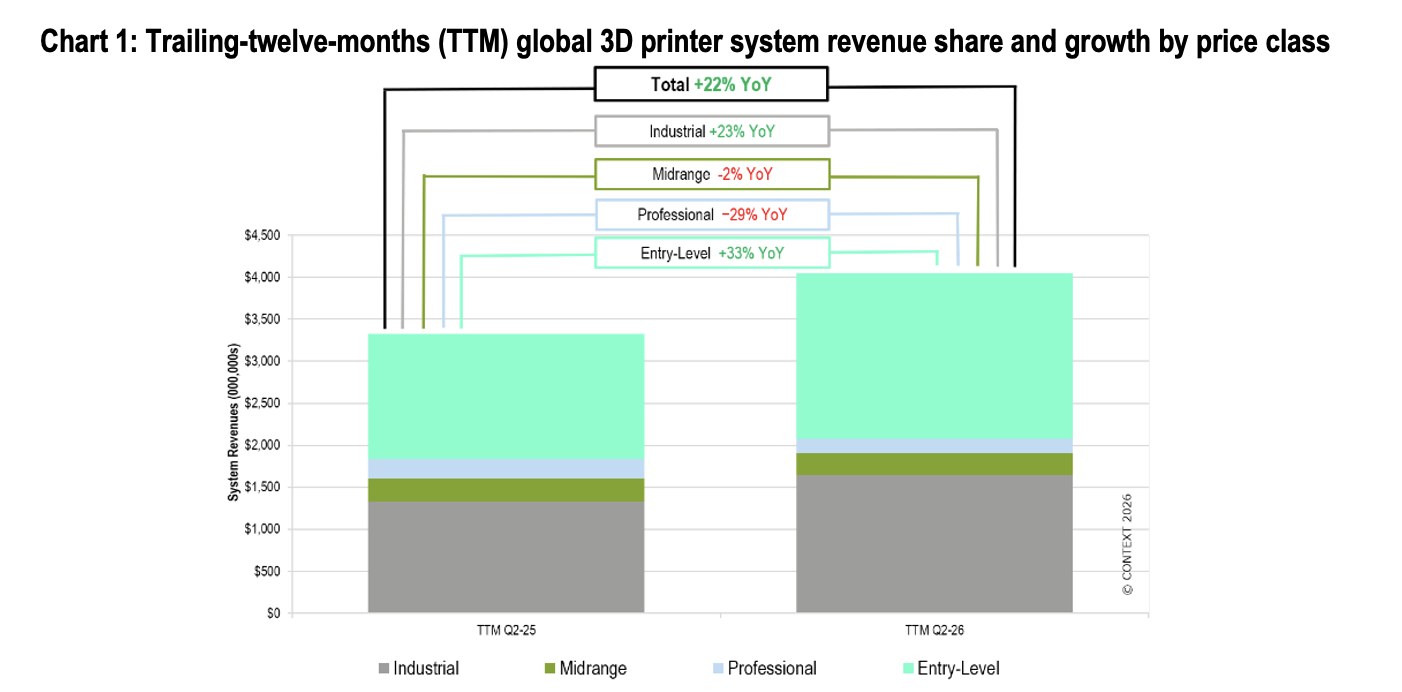
Laut den CONTEXT Zahlen lagen die Auslieferungen in drei von vier Preisklassen über dem Niveau von Q2 2025. Über die letzten zwölf Monate machten Einsteigerdrucker 49 Prozent des Hardwareumsatzes aus. Industriesysteme kamen auf 41 Prozent.
Auf Zwölfmonatsbasis wuchs der Umsatz bei Industriemaschinen um 23 Prozent und bei Einsteigergeräten um 33 Prozent. Als Industriesysteme zählt CONTEXT Drucker über 100.000 US Dollar. Einsteigerdrucker kosten bis 2.500 US Dollar.
Industrie: Metall, Drohnen und Elektronik
Die Auslieferungen von Industriesystemen stiegen um 25 Prozent. Es ist das vierte Quartal in Folge mit Wachstum. China hatte über zwölf Monate 37 Prozent des Volumens. Nordamerika folgte mit 29 Prozent und Westeuropa mit 21 Prozent. CONTEXT weist darauf hin, dass die Versorgung regional bleibt: Chinesische Hersteller beliefern den Heimatmarkt und westliche Anbieter die USA und Europa.
Metallsysteme stellten 53 Prozent der Industrieauslieferungen und 75 Prozent des Industrieumsatzes. Bei Metall stiegen die Stückzahlen um 36 Prozent und der Umsatz um 51 Prozent. Pulverbettfusion (PBF, ein Verfahren mit selektivem Aufschmelzen von Metallpulver per Laser) hatte daran 77 Prozent der Stückzahlen und 83 Prozent des Umsatzes.
Treiber ist vor allem Luft und Raumfahrt sowie Verteidigung. EOS verbuchte hohe zweistellige Umsatzzuwächse und erhielt einen Auftrag über 30 Metall PBF Drucker vom Drohnenhersteller Beehive Industries. Renishaw verdoppelte seine Auslieferungen. In China legten Farsoon und Bright Laser Technologies zu, weil die 3C Branche (Computer, Kommunikation und Unterhaltungselektronik) mehr Titanteile wie Scharniere für faltbare Smartphones und Gehäuserahmen bestellt.
Bei Polymeren stiegen die Auslieferungen um 16 Prozent. Photopolymerisation (Harzdruck mit Licht) wuchs um 39 Prozent, vor allem wegen UnionTech in China. 3D Systems meldet seinen größten Einzelauftrag für Industriepolymersysteme, bestimmt für die Fertigung wiederverwendbarer Raketen. HP lieferte 81 Multi Jet Fusion Drucker an den Dienstleister ADDMAN, dessen Park damit auf 125 Geräte wächst.
Chris Connery von CONTEXT sagt dazu, Industriedruck sei früher durch Hörgeräte und Zahnschienen geprägt gewesen. Heute gehöre er bei Drohnen, Raketen und modernen Smartphones zum Fertigungsprozess. Der Markt für 3D gedruckte Drohnenteile liegt laut einem zitierten Bericht von Additive Manufacturing Research bei 140 Millionen US Dollar für 2025 und soll bis 2034 auf 900 Millionen steigen. Das sind Schätzungen und keine Auslieferungsdaten.
Mittelklasse und Professional
In der Mittelklasse (20.001 bis 100.000 US Dollar) stiegen die Auslieferungen um 8 Prozent und der Umsatz um 3 Prozent. Polymer PBF (SLS) legte um 38 Prozent zu. CONTEXT erwartet weitere Zuwächse durch die Markteinführung von Formlabs Fuse X1 und HP Jet Fusion 1200 sowie durch Raise3D.
Die Professional Klasse (2.501 bis 20.000 US Dollar) schrumpfte: Auslieferungen minus 13 Prozent und Umsatz minus 24 Prozent. Als Grund nennt der Bericht schwächere Verkäufe älterer FDM Maschinen. Günstige Einsteigergeräte nehmen hier Nachfrage weg.
Verändern könnte sich das Segment durch Composite Extrusion nach der Auslieferung der FibreSeek Kickstarter Aufträge. Auch die geplante Übernahme von Markforged durch Stratasys soll den Composite Bereich bündeln. Ähnliche Konsolidierung gab es zuletzt bei der BCN3D Übernahme durch Quantum. Zudem erwartet CONTEXT günstigere Vollfarb Material Jetting Drucker wie den Flashforge CJ270 und den HeyGears G1X.
Einsteigerklasse: Wachstum und Überangebot
Einsteigerdrucker legten bei den Stückzahlen um 23 Prozent zu und beim Umsatz um 36 Prozent. Rund 95 Prozent der weltweiten Auslieferungen stammen aus China. Dort entstehen auch viele Funktionen wie KI Integration und Multicolor Druck. Die vier Hersteller Bambu Lab, Creality, Elegoo und Anycubic vereinten 87 Prozent der Auslieferungen. CONTEXT nennt sie die „Four Little Dragons of Shenzhen“. Bambu Lab wuchs und hat weiter einen deutlichen Vorsprung beim Marktanteil.
Flashforge steigerte die Stückzahlen um mehr als 70 Prozent. Snapmaker meldet rund 3.000 Prozent mehr, nachdem die Kickstarter Kampagne zum U1 ausgeliefert wurde. Das ist ein Basiseffekt und kein Dauerwachstum.
Die Warnzeichen: Chinas Exporte von 3D Druckern stiegen im Quartal um 58 Prozent. Im ersten Halbjahr waren es 3,9 Millionen Geräte. Ein Teil davon ist Lageraufbau vor dem Weihnachtsgeschäft. CONTEXT sieht aber eine mögliche Lücke zwischen ausgelieferten Geräten und der Aufnahmefähigkeit der Endmärkte. Creality gab laut Bericht eine Gewinnwarnung wegen Preiskampf aus und meldet im ersten Halbjahr kaum verändertes Umsatzniveau bei Druckern.
Dass große Hersteller zunehmend Laser Gravierer und UV Drucker anbieten, deutet CONTEXT als Hinweis auf erwartete Abkühlung. Ein Beispiel für diese Erweiterung ist der UV Drucker von eufyMake. Gestützt wird die Nachfrage weiter durch Hobbyanwender und durch Druckfarmen, vor allem in China.
Stimmen aus der Community und erste Einschätzungen
Konkrete Diskussionen zu den CONTEXT-Zahlen gibt es bislang kaum, aber einige Beiträge behandeln den Markt allgemein. In einem Thread auf Reddit geht es um eine Aktienanalyse zum 3D-Druck-Sektor. Er wirkt älter und bezieht sich nicht auf die aktuellen Quartalszahlen. Er zeigt aber, dass Anleger die Branche schon länger beobachten und sich fragen, welche Segmente tatsächlich Umsatz bringen. Ob sich die Gewichtung zwischen Industrie und Einsteigerklasse seither verschoben hat, lässt sich daraus nicht ablesen.
Auf YouTube greift der Kanal StoneTime Themen auf, die zur Sättigungsfrage im Einsteigermarkt passen. Ein Video behandelt die Einstellung des Bambu P1P und weitere Neuheiten. Das ist ein Hinweis darauf, wie schnell sich Produktlinien bei Desktopgeräten ändern. Ein weiterer Beitrag ordnet den Rechtsstreit zwischen Bambu Lab und Stratasys ein und berührt damit das Verhältnis von Einsteigerherstellern und etablierten Industrieanbietern. Beide Videos sind allgemeine Brancheneinordnungen und keine Reaktion auf die CONTEXT-Daten. Sie belegen daher keine Prognose, zeigen aber, worüber die Szene gerade spricht.
Persönliches Fazit
Aus meiner Sicht passt der Industrieteil der Zahlen zu dem, was im Mittelstand ankommt: Anfragen aus Drohnen, Elektronik und Luftfahrt nehmen zu und Metall steht dabei im Mittelpunkt. Das Plus von 40 Prozent kommt aber aus einer kleinen Zahl großer Aufträge. Einzelne Bestellungen wie die 30 EOS Systeme verzerren ein Quartal stark. Beim Einsteigermarkt bin ich skeptisch gegenüber den Wachstumsraten, weil Exportzahlen und Lageraufbau noch nichts über echte Nutzung sagen. Für Firmen, die Teile bestellen statt selbst drucken, ist ein Preiskampf bei Desktopgeräten eher gut. Bei Metall rechne ich dagegen mit längeren Wartezeiten, falls westliche Hersteller die Nachfrage nicht bedienen können.


Kommentare